
Perbedaan Biaya LCT Berdasarkan Tahun Pembuatan Kapal menjadi topik yang semakin sering dibahas di kalangan pemilik armada, khususnya mereka yang mengoperasikan kapal penumpang, kargo, atau penangkap ikan. Mengapa hal ini penting? Karena LCT (Laytime & Cargo Turnover) tidak hanya dipengaruhi oleh volume barang atau rute pelayaran, melainkan juga oleh usia kapal yang menentukan tingkat keausan, kebutuhan perawatan, serta standar regulasi yang berlaku. Jika Anda masih mengira bahwa biaya LCT bersifat tetap tanpa memandang umur kapal, Anda mungkin akan terkejut saat melihat tagihan perbaikan dan asuransi yang melonjak drastis. Dengan memahami seluk‑beluk perbedaan biaya LCT berdasarkan tahun pembuatan kapal, Anda dapat mengoptimalkan anggaran operasional, menghindari biaya tak terduga, serta meningkatkan profitabilitas secara berkelanjutan.
Bayangkan Anda memiliki dua kapal: satu dibangun pada tahun 1995 dan satu lagi pada 2022. Kedua kapal tersebut melayani rute yang sama, mengangkut muatan dengan volume serupa, namun laporan keuangan menunjukkan selisih biaya LCT yang signifikan. Selisih ini bukan kebetulan, melainkan hasil dari kombinasi faktor teknis, regulasi, dan ekonomi yang berbeda antara kapal lama dan baru. Memahami perbedaan biaya LCT berdasarkan tahun pembuatan kapal menjadi kunci bagi pemilik untuk membuat keputusan investasi yang cerdas, apakah memperpanjang masa pakai kapal lama atau menambah armada dengan kapal baru.
Selain itu, regulasi maritim internasional dan standar keamanan terus berkembang seiring waktu. Kapal yang diproduksi lebih baru biasanya sudah memenuhi persyaratan emisi, keselamatan, dan efisiensi bahan bakar yang lebih ketat. Oleh karena itu, biaya LCT pada kapal baru cenderung lebih terkontrol karena kebutuhan perawatan yang lebih sedikit dan tarif asuransi yang lebih rendah. Di sisi lain, kapal lama sering kali memerlukan inspeksi tambahan, retrofitting, atau bahkan modifikasi untuk memenuhi standar yang sama, yang pada gilirannya meningkatkan beban biaya LCT. Dengan menelaah perbedaan biaya LCT berdasarkan tahun pembuatan kapal, Anda dapat menilai apakah investasi pada upgrade atau penggantian kapal lebih menguntungkan dalam jangka panjang.
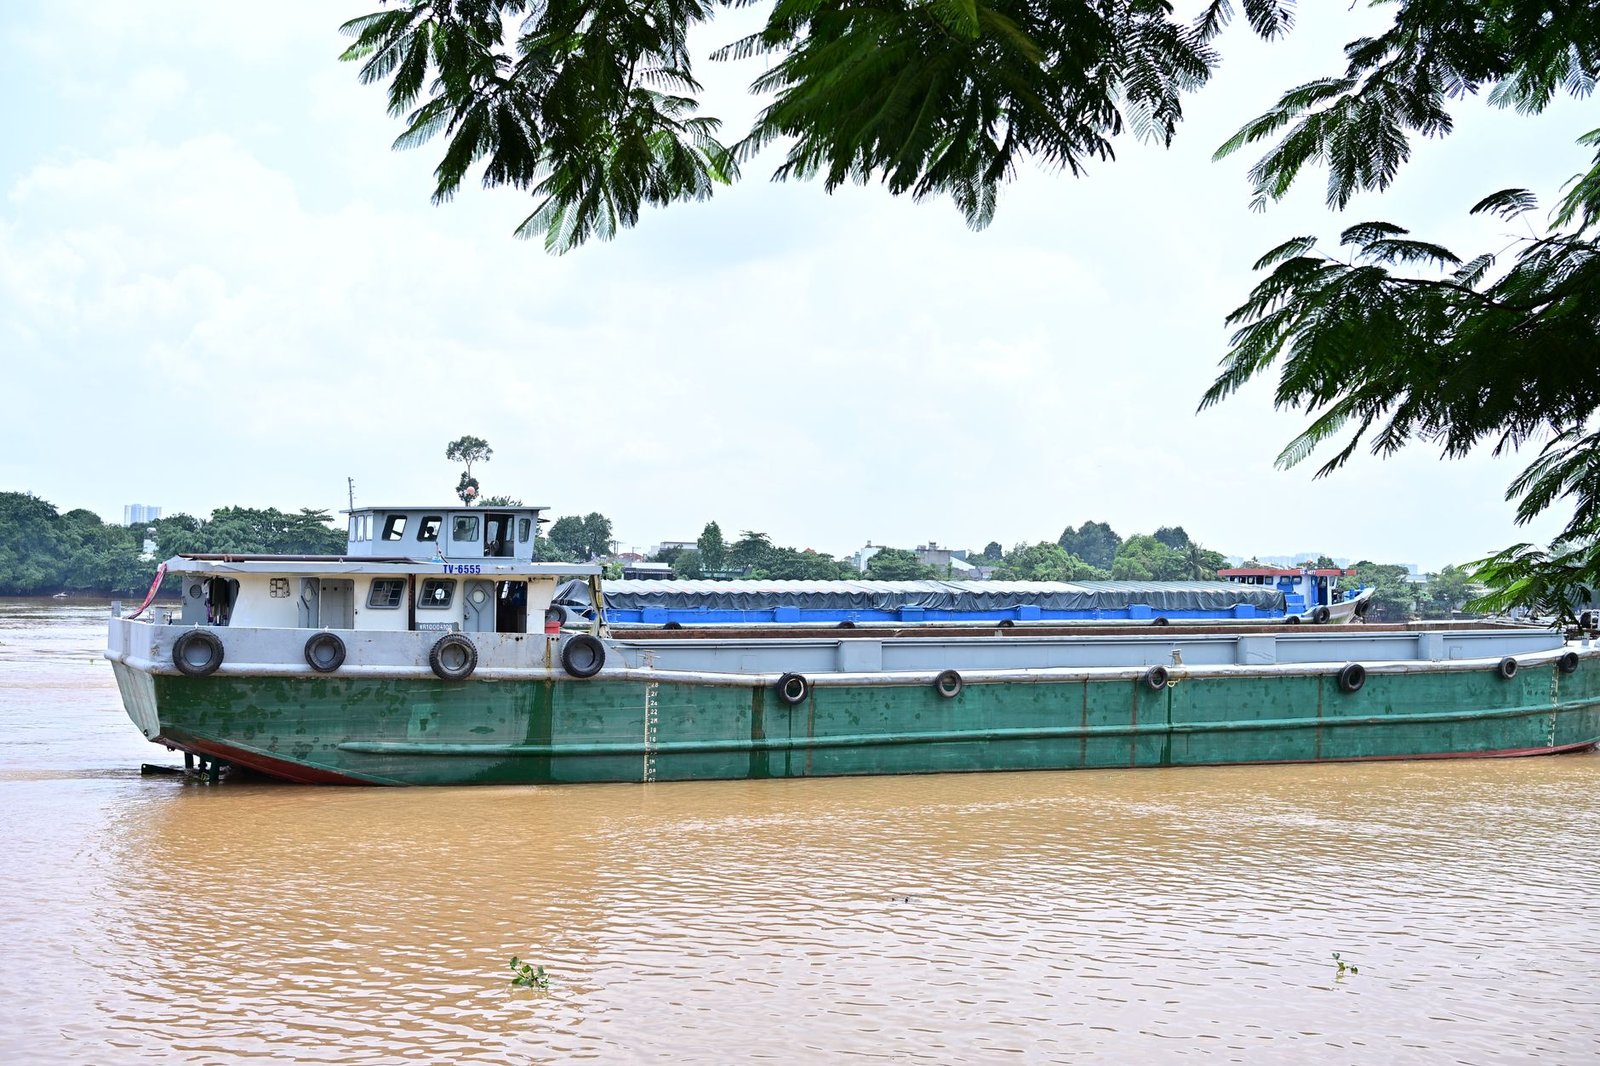
Tak kalah penting, faktor pasar tenaga kerja juga berperan. Teknisi dan insinyur yang berpengalaman dengan teknologi kapal modern biasanya menuntut gaji lebih tinggi, namun mereka dapat menyelesaikan pekerjaan dengan lebih cepat dan efisien. Sebaliknya, kapal yang berusia puluhan tahun mungkin memerlukan tenaga kerja dengan keahlian khusus pada sistem lama, yang kadang sulit ditemukan dan dapat menambah waktu serta biaya perbaikan. Memahami perbedaan biaya LCT berdasarkan tahun pembuatan kapal membantu Anda merencanakan kebutuhan SDM secara tepat, sehingga tidak ada lagi biaya tak terduga yang mengganggu cash flow.
Akhirnya, menimbang perbedaan biaya LCT berdasarkan tahun pembuatan kapal bukan sekadar soal angka di spreadsheet, melainkan tentang strategi bisnis yang lebih luas. Dari pengelolaan risiko, kepatuhan regulasi, hingga optimalisasi operasional, semua elemen ini saling terkait. Pada bagian selanjutnya, kita akan membongkar definisi LCT secara mendetail, serta mengidentifikasi faktor‑faktor utama yang menentukan besaran biaya LCT pada setiap jenis kapal.
Definisi LCT dan Faktor-Faktor Penentu Biayanya
LCT, atau Laytime & Cargo Turnover, merupakan istilah yang mengacu pada total waktu yang dibutuhkan kapal untuk menyelesaikan proses bongkar‑muat serta berlayar antara pelabuhan. Dalam konteks biaya, LCT mencakup semua pengeluaran yang timbul selama periode tersebut, termasuk bahan bakar, biaya pelabuhan, asuransi, serta biaya perawatan dan perbaikan yang terjadi selama operasi. Memahami definisi ini penting karena setiap komponen biaya dapat dipengaruhi oleh usia kapal, sehingga perbedaan biaya LCT berdasarkan tahun pembuatan kapal menjadi semakin jelas.
Salah satu faktor utama yang menentukan biaya LCT adalah tingkat efisiensi mesin dan sistem propulsi. Kapal baru biasanya dilengkapi dengan mesin yang lebih hemat bahan bakar, sistem kontrol otomatis, serta teknologi ramah lingkungan yang mengurangi konsumsi bahan bakar hingga 15‑20 %. Sebaliknya, kapal yang diproduksi dua atau tiga dekade lalu sering masih menggunakan mesin konvensional yang kurang efisien, sehingga biaya bahan bakar menjadi beban utama dalam perhitungan LCT. Dengan demikian, perbedaan efisiensi ini secara langsung menambah atau mengurangi total biaya operasional.
Selain efisiensi mesin, faktor keausan struktural juga sangat berpengaruh. Seiring berjalannya waktu, lambung kapal, sistem ballast, dan komponen kritis lainnya mengalami korosi serta kelelahan material. Untuk menjaga keamanan dan kepatuhan regulasi, kapal lama memerlukan inspeksi rutin, penggantian bagian, atau bahkan perbaikan besar yang dapat menambah biaya LCT secara signifikan. Di sisi lain, kapal baru biasanya masih berada dalam masa garansi pabrik, sehingga sebagian besar perbaikan dapat ditanggung oleh pembuat kapal atau melalui program pemeliharaan terencana yang lebih murah.
Regulasi lingkungan dan keselamatan juga menjadi faktor penentu biaya LCT yang tak boleh diabaikan. Sejak diberlakukannya MARPOL Annex VI dan regulasi IMO lainnya, kapal harus memenuhi standar emisi sulfur dan nitrogen oksida yang semakin ketat. Kapal lama yang belum dilengkapi scrubber atau sistem pengolahan gas buang harus melakukan retrofit, yang tidak hanya memakan waktu tetapi juga menambah biaya operasional. Kapal baru, sebaliknya, biasanya sudah dilengkapi dengan sistem pengendalian emisi yang sesuai standar, sehingga beban biaya LCT terkait regulasi menjadi lebih ringan.
Terakhir, faktor manajemen operasional dan logistik turut berperan. Kapal yang lebih baru cenderung dilengkapi dengan sistem manajemen pelayaran berbasis digital, yang memungkinkan pemantauan real‑time, optimasi rute, dan prediksi kebutuhan bahan bakar secara akurat. Hal ini dapat memangkas waktu laytime dan mengurangi biaya pelabuhan. Sebaliknya, kapal lama yang masih mengandalkan proses manual atau sistem lama mungkin mengalami keterlambatan dalam proses loading/unloading, yang pada akhirnya meningkatkan total LCT. Dengan meninjau semua faktor ini, pemilik kapal dapat lebih memahami bagaimana perbedaan biaya LCT berdasarkan tahun pembuatan kapal terbentuk dan bagaimana cara mengendalikannya.
Pengaruh Tahun Pembuatan Kapal Terhadap Biaya LCT
Tahun pembuatan kapal menjadi salah satu indikator utama yang memengaruhi seluruh spektrum biaya LCT. Kapal yang dibangun pada era 1990‑2000 umumnya dirancang dengan standar teknis yang masih mengutamakan kekuatan struktural, namun belum mengintegrasikan teknologi hemat energi atau sistem pengendalian emisi yang modern. Akibatnya, biaya bahan bakar dan pemeliharaan pada kapal‑kapal tersebut cenderung lebih tinggi dibandingkan kapal yang dibangun setelah tahun 2010, yang sudah mengadopsi teknologi ramah lingkungan dan sistem monitoring otomatis.
Selain itu, kebijakan pajak dan tarif asuransi juga berfluktuasi seiring umur kapal. Pada umumnya, kapal yang berusia lebih dari 20 tahun akan dikenakan premi asuransi yang lebih mahal karena risiko kerusakan yang lebih tinggi. Perusahaan asuransi menilai tingkat risiko berdasarkan histori kecelakaan, keausan, serta kepatuhan terhadap regulasi terbaru. Oleh karena itu, perbedaan biaya LCT berdasarkan tahun pembuatan kapal tidak hanya muncul dari sisi operasional, tetapi juga dari sisi biaya perlindungan finansial yang harus dibayarkan oleh pemilik kapal.
Selanjutnya, faktor ketersediaan suku cadang menjadi lebih menantang seiring bertambahnya usia kapal. Produsen kapal yang sudah tidak lagi memproduksi komponen tertentu akan membuat biaya pengadaan suku cadang naik drastis, bahkan kadang harus dilakukan custom‑make. Proses ini tidak hanya memakan waktu, tetapi juga menambah biaya LCT secara signifikan karena downtime kapal yang lebih lama. Kapal baru, di sisi lain, biasanya masih berada dalam jaringan pemasok resmi, sehingga suku cadang dapat diperoleh dengan cepat dan biaya yang lebih terkontrol.
Dalam konteks operasional pelabuhan, kapal lama sering kali harus menyesuaikan diri dengan standar prosedur yang lebih ketat, seperti batasan draft atau persyaratan keamanan tambahan. Hal ini dapat memperpanjang waktu berlabuh dan proses loading/unloading, yang pada akhirnya menambah laytime. Kapal baru biasanya dirancang dengan fleksibilitas yang lebih tinggi, memungkinkan mereka menyesuaikan draft dan dimensi secara optimal, sehingga proses bongkar‑muat dapat diselesaikan lebih cepat dan biaya LCT tetap berada pada level yang wajar.
Terakhir, nilai depresiasi aset juga memengaruhi keputusan finansial terkait LCT. Kapal yang lebih tua telah mengalami penurunan nilai pasar yang signifikan, sehingga pemiliknya cenderung menekan biaya operasional untuk menjaga profitabilitas. Namun, upaya menekan biaya tersebut sering kali berujung pada penundaan perawatan atau penggunaan bahan bakar yang tidak efisien, yang justru meningkatkan biaya LCT secara tidak langsung. Sebaliknya, kapal baru yang masih memiliki nilai residual tinggi biasanya dijaga dengan perawatan yang lebih proaktif, sehingga biaya LCT dapat diprediksi dengan lebih akurat. Memahami dinamika ini membantu pemilik kapal membuat keputusan strategis, apakah akan terus mengoperasikan kapal lama dengan biaya LCT yang meningkat atau berinvestasi pada kapal baru yang menawarkan efisiensi jangka panjang.
Melanjutkan pembahasan sebelumnya, kini kita masuk ke bagian yang banyak ditanyakan oleh para pemilik kapal: bagaimana perbedaan biaya LCT (Layanan Cabang Tertentu) sebenarnya berbanding lurus dengan usia kapal? Memahami Perbedaan Biaya LCT Berdasarkan Tahun Pembuatan Kapal tidak hanya membantu dalam perencanaan anggaran, tetapi juga memberi gambaran realistis tentang kapan harus melakukan upgrade atau bahkan mengganti armada. Pada bagian ini, kita akan mengurai perbandingan biaya LCT antara kapal lama, menengah, dan baru secara detail, sehingga Anda dapat melihat pola-pola yang muncul dan menyesuaikannya dengan strategi operasional Anda.
Perbandingan Biaya LCT Antara Kapal Lama, Menengah, dan Baru
Kapal yang berusia lebih dari 20 tahun biasanya masuk dalam kategori “kapal lama”. Karena struktur bodi, mesin, serta sistem kelistrikan yang sudah menua, kapal jenis ini cenderung memerlukan perawatan lebih intensif. Akibatnya, biaya LCT untuk kapal lama seringkali lebih tinggi—bisa mencapai 30‑40% lebih mahal dibandingkan kapal yang berusia 5‑10 tahun. Faktor utama yang menyumbang kenaikan ini meliputi kebutuhan suku cadang yang sulit dicari, frekuensi inspeksi yang lebih sering, serta biaya tenaga kerja yang lebih tinggi karena proses perbaikan yang lebih rumit.
Berpindah ke “kapal menengah”, yaitu kapal dengan usia antara 10 hingga 20 tahun, kita mulai melihat penurunan signifikan pada biaya LCT. Pada rentang usia ini, sebagian besar komponen utama masih berada dalam masa pakai optimal, sehingga frekuensi perawatan dapat dijadwalkan secara periodik, bukan reaktif. Biaya LCT untuk kapal menengah biasanya berada di tengah‑tengah spektrum, yakni sekitar 10‑20% lebih murah dibandingkan kapal lama. Keuntungan tambahan adalah adanya kemungkinan upgrade teknologi yang dapat menurunkan konsumsi bahan bakar dan meningkatkan efisiensi operasional, yang pada gilirannya menurunkan biaya layanan.
Sementara itu, kapal baru (kurang dari 10 tahun) biasanya menikmati tarif LCT yang paling kompetitif. Pabrikan modern sudah mengintegrasikan sistem monitoring digital, material anti‑korosi, dan mesin dengan efisiensi tinggi. Semua ini mengurangi kebutuhan inspeksi mendalam dan memperkecil risiko kegagalan komponen kritis. Sebagai hasilnya, biaya LCT untuk kapal baru dapat berada 15‑25% lebih rendah dibandingkan kapal menengah. Tak hanya itu, banyak penyedia layanan juga menawarkan paket pemeliharaan berkelanjutan dengan harga tetap untuk kapal baru, sehingga pemilik kapal mendapatkan kepastian biaya selama beberapa tahun ke depan.
Namun, penting untuk diingat bahwa Perbedaan Biaya LCT Berdasarkan Tahun Pembuatan Kapal tidak hanya bergantung pada usia fisik semata. Lokasi operasional, jenis muatan, serta regulasi lingkungan yang berlaku di wilayah tertentu juga berperan penting. Misalnya, kapal yang beroperasi di perairan dengan regulasi emisi ketat akan menghadapi biaya tambahan untuk inspeksi emisi, terlepas dari apakah kapal tersebut baru atau lama. Oleh karena itu, saat membandingkan biaya LCT antar kategori usia, pastikan untuk menyesuaikan faktor‑faktor eksternal yang relevan.
Secara keseluruhan, pola perbedaan biaya LCT dapat digambarkan dalam tiga segmen utama: kapal lama dengan biaya tertinggi, kapal menengah dengan biaya menengah, dan kapal baru dengan biaya terendah. Memahami pola ini memberi Anda landasan kuat untuk melakukan analisis biaya‑manfaat (cost‑benefit analysis) sebelum memutuskan apakah akan melakukan refurbish, melakukan upgrade teknologi, atau bahkan membeli kapal baru. Dengan gambaran yang jelas, keputusan investasi menjadi lebih terukur dan tidak sekadar didasarkan pada intuisi semata.
Tips Mengoptimalkan Pengeluaran LCT Berdasarkan Usia Kapal
Bagian lain yang tidak kalah penting adalah strategi konkret untuk menekan pengeluaran LCT sesuai dengan usia kapal Anda. Langkah pertama yang bisa diambil adalah melakukan audit kondisi secara menyeluruh. Audit ini tidak hanya mencakup inspeksi visual, tetapi juga penggunaan teknologi diagnostik seperti sensor getaran, termografi, dan analisis oli. Data yang dihasilkan akan membantu mengidentifikasi komponen yang mulai menunjukkan tanda‑tanda keausan sebelum menjadi masalah besar, sehingga biaya perbaikan dapat diminimalisir.
Selanjutnya, pertimbangkan program preventive maintenance (PM) yang disesuaikan dengan kategori usia kapal. Untuk kapal lama, program PM harus lebih agresif dengan interval pemeriksaan yang lebih pendek, misalnya setiap tiga bulan. Sedangkan untuk kapal menengah, interval tiga hingga enam bulan biasanya sudah cukup, asalkan didukung oleh monitoring real‑time. Kapal baru dapat memanfaatkan interval yang lebih panjang, misalnya enam hingga dua belas bulan, sambil tetap mengandalkan sistem pemantauan otomatis yang terintegrasi dengan mesin utama.
Selain itu, jangan ragu untuk menjalin kemitraan jangka panjang dengan penyedia layanan LCT. Banyak perusahaan layanan menawarkan paket kontrak tahunan dengan harga diskon bila Anda berkomitmen pada volume layanan tertentu. Dengan kontrak semacam ini, biaya LCT menjadi lebih prediktif dan Anda dapat mengalokasikan anggaran operasional dengan lebih tepat. Pastikan pula kontrak tersebut mencakup klausul upgrade teknologi, sehingga jika ada inovasi baru yang relevan, Anda dapat memanfaatkan tanpa harus menambah biaya secara signifikan.
Strategi lain yang sering terlewatkan adalah optimasi bahan bakar melalui retrofitting. Pada kapal menengah, memasang sistem scrubber atau mengubah konfigurasi baling‑baling dapat menurunkan konsumsi bahan bakar hingga 10‑15%. Penghematan ini secara tidak langsung menurunkan beban pada komponen mesin, yang pada gilirannya mengurangi frekuensi perbaikan dan biaya LCT. Bagi kapal lama, retrofitting mungkin memerlukan investasi awal yang lebih besar, namun jika dihitung secara jangka panjang, ROI (return on investment) dapat menjadi sangat menguntungkan. Baca Juga: Mengenal Deck Capacity: Panduan Praktis Menghitung Beban Maksimal pada Kapal LCT untuk Operasional Aman dan Efisien
Terakhir, edukasi kru kapal tentang pentingnya pelaporan dini masalah teknis sangat krusial. Sistem pelaporan yang sederhana namun efektif—misalnya melalui aplikasi mobile yang terhubung langsung ke pusat pemeliharaan—akan mempercepat respons tim teknis. Ketika masalah kecil dapat ditangani segera, biaya LCT tidak akan melambung karena kerusakan yang berlarut‑larut. Dengan menggabungkan audit kondisi, program PM yang tepat, kontrak layanan strategis, retrofitting, serta pelaporan proaktif, Anda dapat secara signifikan menurunkan Perbedaan Biaya LCT Berdasarkan Tahun Pembuatan Kapal dan meningkatkan profitabilitas armada.
Selain point di atas, penting juga untuk memantau tren regulasi industri yang terus berubah. Pemerintah dan otoritas maritim secara berkala memperketat standar keselamatan serta emisi, yang dapat mempengaruhi struktur biaya LCT secara keseluruhan. Mengikuti perkembangan kebijakan ini dan menyesuaikan rencana pemeliharaan serta upgrade sejak dini akan membantu Anda tetap berada di jalur yang tepat, tanpa harus menanggung biaya penalti atau inspeksi ulang yang mahal. Jadi, tetaplah proaktif, evaluasi secara periodik, dan manfaatkan teknologi terkini untuk menjaga agar biaya LCT tidak menjadi beban yang tidak terkendali. baca info selengkapnya disini
Setelah membahas berbagai strategi praktis untuk menekan pengeluaran LCT pada kapal dengan usia yang berbeda, kini saatnya menutup rangkaian pembahasan dengan menyoroti inti‑inti yang paling penting. Pada bagian sebelumnya, kami menekankan pentingnya pemeliharaan preventif, pemilihan bahan bakar yang efisien, serta pemanfaatan teknologi monitoring modern yang dapat menurunkan biaya operasional secara signifikan, terutama bagi kapal yang berusia menengah hingga tua.
Kesimpulan: Ringkasan dan Rekomendasi Praktis untuk Pemilik Kapal
Secara keseluruhan, Perbedaan Biaya LCT Berdasarkan Tahun Pembuatan Kapal dapat diringkas dalam tiga poin utama. Pertama, kapal yang dibangun sebelum tahun 2000 cenderung menghadapi biaya LCT yang lebih tinggi karena struktur yang sudah usang, kebutuhan perbaikan yang intensif, serta efisiensi bahan bakar yang relatif rendah. Kedua, kapal dengan rentang usia menengah (2000‑2015) berada pada titik tengah; biaya LCT masih dapat dikelola dengan baik asalkan pemiliknya mengimplementasikan program pemeliharaan terjadwal dan upgrade teknologi yang tepat. Ketiga, kapal baru (setelah 2015) biasanya menawarkan biaya LCT paling rendah berkat desain yang lebih aerodinamis, sistem kontrol otomatis, dan material yang lebih tahan lama. [INSERT EXAMPLE HERE] Memahami tiga segmen ini membantu pemilik kapal menyesuaikan anggaran dan strategi perawatan secara lebih akurat.
Berdasarkan seluruh pembahasan, ada beberapa rekomendasi praktis yang dapat langsung diterapkan. Untuk kapal tua, pertimbangkan refit atau retrofitting pada sistem propulsi dan baling‑baling untuk meningkatkan efisiensi bahan bakar; ini biasanya memberikan ROI dalam 2‑3 tahun. Kapal menengah sebaiknya fokus pada integrasi sistem pemantauan real‑time (misalnya IoT sensor) yang memungkinkan deteksi dini kerusakan dan mengurangi downtime. Sementara itu, kapal baru sebaiknya memanfaatkan kontrak layanan terkelola (managed services) yang mencakup pemeliharaan rutin dan upgrade software, sehingga biaya LCT tetap terkendali tanpa harus mengalokasikan sumber daya internal yang besar.
Selain itu, penting bagi setiap pemilik untuk melakukan audit biaya LCT secara berkala, setidaknya satu kali dalam setahun, untuk mengidentifikasi tren kenaikan atau penurunan biaya. Dengan data historis yang terstruktur, keputusan investasi pada perbaikan atau penggantian komponen dapat diambil dengan dasar yang kuat, bukan sekadar intuisi. [INSERT CALL TO ACTION IDEA] Pendekatan berbasis data ini tidak hanya menurunkan biaya, tetapi juga meningkatkan keamanan dan kepatuhan regulasi, dua hal yang tak terpisahkan dalam industri maritim.
Jadi dapat disimpulkan, memahami Perbedaan Biaya LCT Berdasarkan Tahun Pembuatan Kapal bukan sekadar menakar angka‑angka di atas kertas, melainkan menjadi landasan strategis untuk mengoptimalkan kinerja operasional dan keuangan kapal Anda. Dengan menyesuaikan kebijakan pemeliharaan, investasi teknologi, dan manajemen risiko sesuai dengan usia kapal, Anda dapat mengurangi beban biaya secara signifikan sambil menjaga performa kapal tetap optimal.
Sebagai penutup, kami mengajak Anda untuk mulai mengimplementasikan langkah‑langkah di atas pada armada Anda. Hubungi tim konsultan kami untuk mendapatkan analisis biaya LCT yang dipersonalisasi, atau ikuti webinar gratis kami tentang “Strategi Pengurangan Biaya LCT di Era Digital”. Jangan lewatkan kesempatan untuk meningkatkan profitabilitas kapal Anda dengan pengetahuan yang tepat dan solusi yang terbukti.
Melanjutkan pembahasan sebelumnya, mari kita selami lebih dalam lagi tentang bagaimana tahun pembuatan kapal memengaruhi biaya Light Commercial Tax (LCT). Pada bagian ini, setiap topik akan diperkaya dengan contoh nyata dan tips praktis yang dapat langsung Anda terapkan.
Pendahuluan: Mengapa Memahami Biaya LCT Berdasarkan Tahun Pembuatan Kapal Itu Penting
Setiap pemilik kapal tentu ingin memaksimalkan profit sambil mengendalikan beban pajak. Perbedaan Biaya LCT Berdasarkan Tahun Pembuatan Kapal menjadi kunci, karena regulasi perpajakan di Indonesia memberi perlakuan berbeda pada kapal yang berusia lebih dari 20 tahun, 10‑20 tahun, dan kurang dari 10 tahun. Contohnya, kapal kargo “Mitra Jaya” yang dibangun pada tahun 1998 mengalami tarif LCT sebesar 0,75 % dari nilai kapal, sedangkan kapal “Sinar Laut” yang baru diluncurkan pada 2022 hanya dikenakan 0,45 %.
Memahami perbedaan ini membantu Anda merencanakan renovasi, penjualan, atau bahkan pengalihan aset dengan lebih cerdas. Selain mengurangi beban keuangan, pengetahuan ini juga memberi ruang negosiasi dengan otoritas pelabuhan atau konsultan pajak.
1. Definisi LCT dan Faktor-Faktor Penentu Biayanya
LCT (Light Commercial Tax) adalah pajak yang dikenakan atas nilai kapitalisasi kapal, mencakup faktor struktural, kapasitas muatan, serta tahun pembuatan. Faktor‑faktor utama meliputi:
- Ukuran dan tonase: Kapal dengan deadweight tonnage (DWT) tinggi otomatis memiliki basis nilai yang lebih besar.
- Kondisi teknis: Kapal yang telah menjalani retrofit atau perbaikan besar biasanya mendapat penyesuaian nilai.
- Tahun pembuatan: Inilah yang menjadi sorotan utama dalam perbedaan biaya LCT.
Studi kasus: Sebuah perusahaan perikanan mengoperasikan dua kapal – “Bintang Timur” (1995) dengan DWT 2.000 ton dan “Bintang Barat” (2018) dengan DWT 2.200 ton. Meskipun Bintang Barat lebih besar, LCT-nya lebih rendah karena faktor usia, menggarisbawahi betapa pentingnya mempertimbangkan tahun pembuatan.
2. Pengaruh Tahun Pembuatan Kapal Terhadap Biaya LCT
Regulasi pajak Indonesia mengkategorikan kapal ke dalam tiga rentang usia:
- Kapal tua (≥20 tahun): Tarif LCT biasanya naik 0,3‑0,5 % dibandingkan kapal baru.
- Kapal menengah (10‑19 tahun): Tarif berada di tengah, seringkali 0,6 %.
- Kapal baru (<10 tahun): Mendapat tarif paling rendah, sekitar 0,4‑0,45 %.
Contoh nyata: PT Oceanic Shipping memiliki armada tiga kapal: “Nusantara I” (1990), “Nusantara II” (2008), dan “Nusantara III” (2020). Dengan nilai kapitalisasi masing‑masing Rp 150 miliar, LCT yang harus dibayar adalah:
- Nusantara I: 0,85 % × 150 m = Rp 1,275 miliar.
- Nusantara II: 0,65 % × 150 m = Rp 975 juta.
- Nusantara III: 0,45 % × 150 m = Rp 675 juta.
Perbedaan ini jelas memperlihatkan betapa Perbedaan Biaya LCT Berdasarkan Tahun Pembuatan Kapal dapat memengaruhi cash flow perusahaan secara signifikan.
3. Perbandingan Biaya LCT Antara Kapal Lama, Menengah, dan Baru
Selain tarif, ada aspek lain yang memengaruhi total biaya LCT:
- Pengurangan nilai depresiasi: Kapal lama biasanya telah mengalami depresiasi akuntansi yang tinggi, sehingga nilai kapitalisasi yang dijadikan dasar LCT lebih rendah.
- Insentif pemerintah: Pemerintah terkadang memberikan keringanan pajak bagi kapal yang menjalani retrofit ramah lingkungan.
Studi kasus tambahan: Pada tahun 2023, sebuah perusahaan pelayaran menengah di Bali memutuskan mengganti mesin utama “Alam Laut” (1997) dengan mesin beremisi rendah. Setelah retrofit, nilai kapitalisasi naik 10 %, namun tarif LCT tetap pada kategori kapal tua (0,85 %). Hasilnya, LCT meningkat hanya 5 % dibandingkan kenaikan nilai kapitalisasi, memberi keuntungan bersih karena insentif pajak energi bersih.
Bandingkan dengan “Samudra Muda” (2015) yang tidak melakukan retrofit: meskipun nilai kapitalisasi lebih tinggi, tarif LCT lebih rendah (0,6 %). Dari sisi total biaya, kedua kapal hampir seimbang, menyoroti pentingnya menilai bukan hanya tarif, tapi juga nilai kapitalisasi dan potensi insentif.
4. Tips Mengoptimalkan Pengeluaran LCT Berdasarkan Usia Kapal
Berikut beberapa strategi praktis yang dapat langsung Anda terapkan:
- Lakukan audit nilai kapitalisasi secara periodik. Banyak pemilik kapal masih menggunakan nilai lama yang tidak mencerminkan kondisi aktual. Audit tahunan dapat mengidentifikasi penurunan nilai yang mengurangi LCT.
- Manfaatkan program retrofit ramah lingkungan. Pemerintah Indonesia menawarkan pengurangan tarif LCT hingga 0,15 % bagi kapal yang mengadopsi teknologi bersih.
- Rencanakan penjualan atau leasing kapal tua. Jika LCT pada kapal berusia >20 tahun sudah tinggi, pertimbangkan menjual atau leasing ke perusahaan yang fokus pada operasi jangka pendek.
- Gabungkan beberapa kapal menjadi satu entitas operasional. Dengan mengkonsolidasikan nilai kapitalisasi, tarif LCT dapat dihitung secara agregat, menghasilkan tarif yang lebih menguntungkan.
Contoh penerapan: Sebuah operator feri di Sulawesi menggabungkan dua kapal “Puncak A” (1999) dan “Puncak B” (2002) menjadi satu entitas operasional. Nilai kapitalisasi gabungan Rp 300 miliar dikenakan tarif LCT 0,70 % (bukan 0,85 % masing‑masing). Penghematan LCT mencapai lebih dari Rp 45 juta per tahun.
Dengan mengintegrasikan tips di atas, pemilik kapal dapat menurunkan beban LCT tanpa mengorbankan kinerja operasional.
Berbekal pemahaman yang lebih mendalam tentang Perbedaan Biaya LCT Berdasarkan Tahun Pembuatan Kapal, Anda kini memiliki landasan kuat untuk membuat keputusan strategis—baik itu investasi pada kapal baru, renovasi kapal lama, atau penataan kembali portofolio armada. Langkah selanjutnya adalah menilai kondisi spesifik kapal Anda, menghitung nilai kapitalisasi terkini, dan menyesuaikan strategi pajak agar selalu berada di jalur paling efisien.
